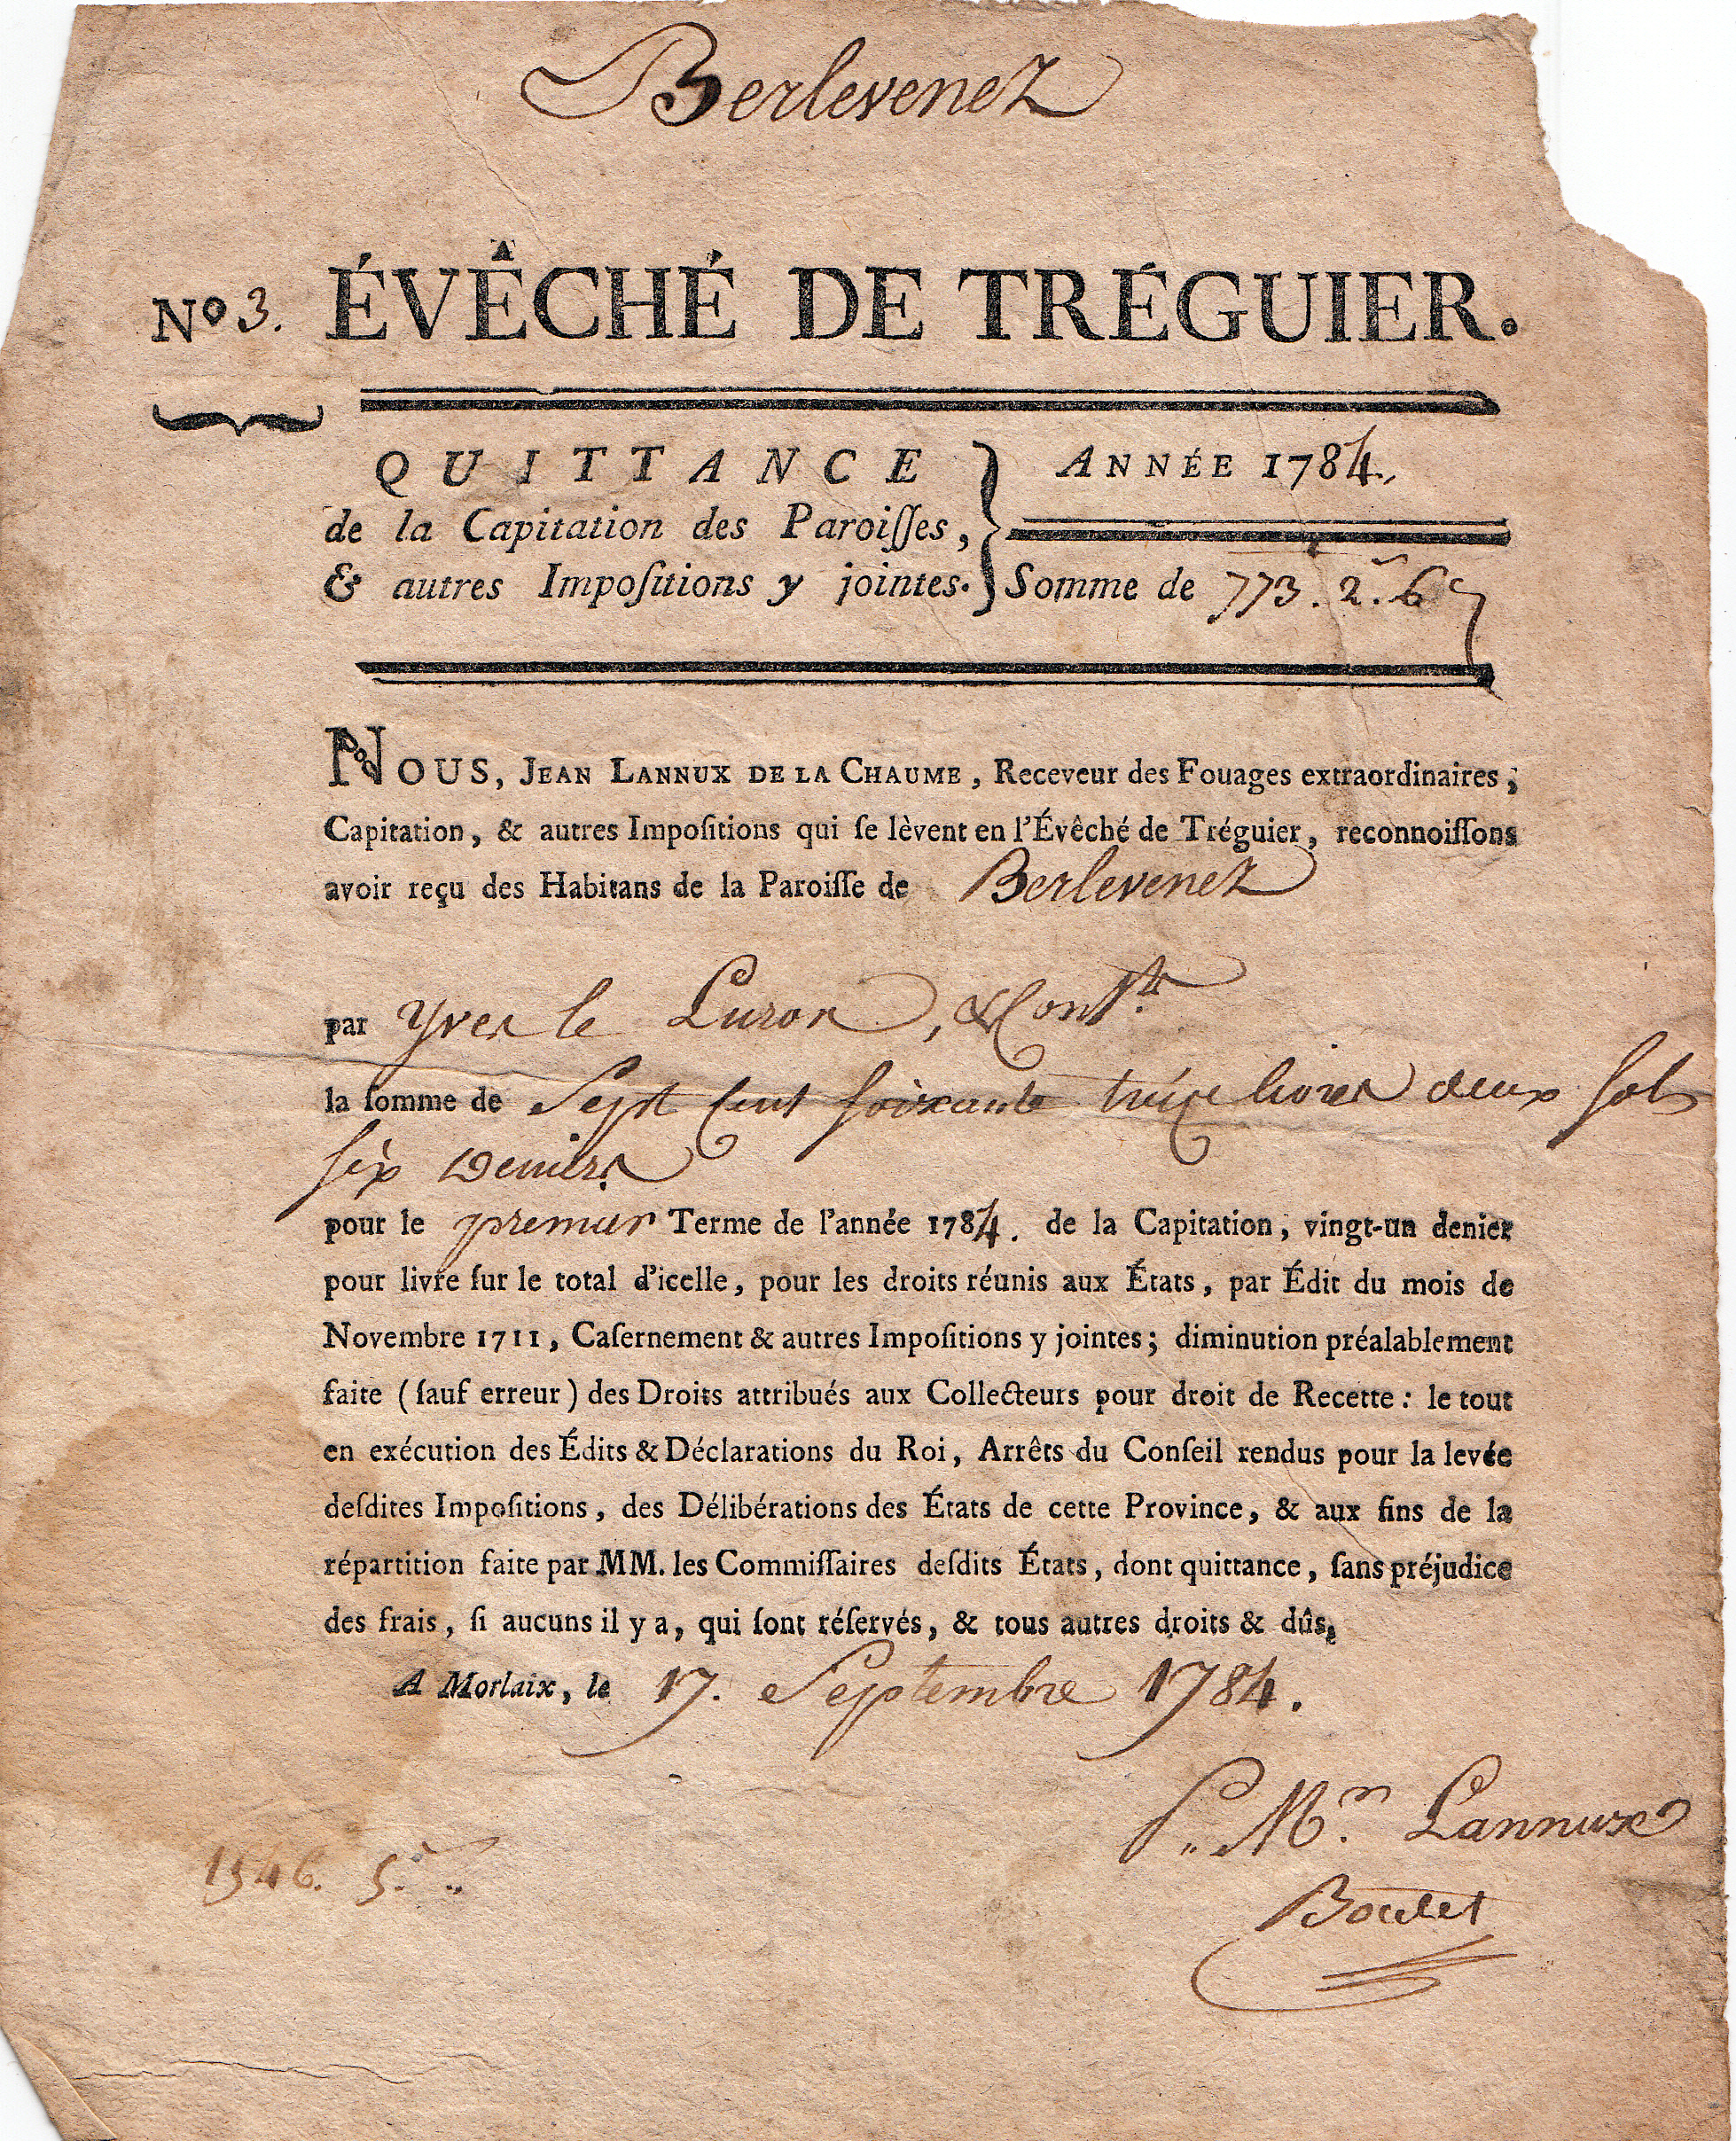
Le document reproduit ci-dessous appartient à une catégorie modeste mais précieuse des archives fiscales de l'Ancien Régime : la quittance individuelle délivrée à une paroisse en échange du versement d'un impôt royal. Daté du 17 septembre 1784, il émane du bureau de l'Évêché de Tréguier, circonscription fiscale qui, sous l'Ancien Régime, ne recouvre pas seulement une réalité religieuse mais sert également de cadre à la levée de certaines impositions royales dans le Trégor. La pièce porte le numéro d'ordre trois, ce qui pourrait indiquer qu'elle provient d'un carnet à souches imprimé à l'avance, dont chaque feuillet, une fois rempli à la main et détaché, servait de justificatif du paiement effectué. Cette hypothèse est compatible avec l'irrégularité du bord supérieur et du bord droit de la feuille, aujourd'hui conservée dans un état de fragilité avancée ; elle sera reprise et discutée en section 5 à partir de l'examen matériel du support.
La composition du document obéit à une logique typographique caractéristique des formulaires fiscaux du dix-huitième siècle : un en-tête gravé, orné de filets doubles et de fleurons, annonce la nature de l'acte — une quittance de la capitation des paroisses et des impositions qui lui sont jointes — tandis que les champs variables, laissés en blanc par l'imprimeur, ont été complétés à la plume par le receveur ou son commis. Le nom de la paroisse, « Berlevenez », apparaît ainsi à deux reprises en écriture cursive, orthographié selon l'usage phonétique de l'époque, qui ne connaît pas encore la fixation orthographique moderne du nom Brélévenez.
La capitation, dont le nom dérive du latin caput, la tête, fut instituée par un édit royal de 1695 dans le contexte budgétaire tendu de la guerre de la Ligue d'Augsbourg. Conçue à l'origine comme un impôt exceptionnel et provisoire, elle survécut à la paix et devint, au cours du dix-huitième siècle, une contribution permanente pesant sur l'ensemble des sujets du royaume, à l'exception du clergé qui négociait séparément sa contribution par la voie du don gratuit. Le principe en était, en théorie, celui d'un impôt de répartition par tête, gradué selon vingt-deux classes sociales censées refléter la fortune et le rang de chaque contribuable, du prince du sang jusqu'au manouvrier des campagnes. Dans la pratique bretonne toutefois, la capitation se combinait étroitement avec les fouages, impôt beaucoup plus ancien assis sur le feu ou le foyer rural, si bien que le receveur signataire de notre acte, Jean Lannux de la Chaume, se présente précisément comme « Receveur des Fouages extraordinaires, Capitation, & autres Impositions qui se lèvent en l'Évêché de Tréguier », signalant la persistance de cette superposition de fiscalités d'origines différentes.
La Bretagne occupait, au sein de la fiscalité royale, une situation particulière qu'il convient de rappeler pour comprendre le circuit administratif de cette quittance. Province dite « à états », elle avait conservé, en vertu du traité d'union de 1532, le privilège de consentir elle-même l'impôt par l'intermédiaire des états de Bretagne, assemblée qui se réunissait périodiquement pour négocier le montant global dû à la couronne et en répartir la charge entre les diocèses puis entre les paroisses. Le document mentionne explicitement cette procédure lorsqu'il invoque « la répartition faite par MM. les Commissaires desdits États », rappelant que le montant exigé de Brélévenez ne résultait pas d'un calcul arithmétique appliqué uniformément à tout le royaume, mais d'une négociation et d'une répartition propres à l'institution provinciale bretonne.
Le texte imprimé précise que la somme a été reçue « des Habitans de la Paroisse de Berlevenez, par Yves Le Turon », formule qui résume à elle seule tout le mécanisme de perception de l'impôt direct sous l'Ancien Régime. Si l'assiette de la capitation demeurait, en théorie, individuelle — chaque habitant devant, selon sa classe, une quotité qui lui était propre — sa collecte, en revanche, s'organisait de façon collective à l'échelle de la paroisse. Chaque année, un ou plusieurs habitants étaient désignés, le plus souvent à tour de rôle parmi les contribuables les plus aisés, pour exercer la charge de collecteur. Cette fonction, loin d'être un honneur, constituait l'une des obligations les plus redoutées de la société rurale d'Ancien Régime : le collecteur devait non seulement rassembler auprès de chaque foyer sa part de l'impôt, mais il demeurait personnellement responsable, sur ses propres biens, des sommes non recouvrées, notamment en cas d'insolvabilité ou de mauvaise volonté de certains contribuables.
C'est ce rôle qu'endosse ici Yves Le Turon, qui s'est rendu à Morlaix — localité mentionnée dans l'acte, et où se trouvait vraisemblablement le bureau où opérait le receveur de l'évêché, bien que la pièce elle-même n'établisse pas ce point avec certitude — afin d'y verser en une seule fois, au nom de l'ensemble de la paroisse, la somme de sept cent soixante-treize livres deux sols six deniers. La quittance qui lui est remise en échange constitue pour lui la pièce attestant du versement effectué auprès du receveur, sous la réserve d'erreur de calcul mentionnée explicitement dans le formulaire imprimé.
Au principal de la capitation s'ajoutent, comme le veut l'usage fiscal de l'époque, plusieurs charges accessoires que le document énumère avec précision. Le texte mentionne d'abord « vingt-un denier pour livre sur le total d'icelle », c'est-à-dire un supplément proportionnel — de l'ordre de huit à neuf pour cent — prélevé sur l'ensemble de la somme due. Des suppléments de ce type (« sols pour livre ») sont bien attestés dans la fiscalité d'Ancien Régime comme moyen de financer des dépenses annexes sans créer formellement un nouvel impôt, mais l'usage précis auquel celui-ci était destiné mériterait d'être vérifié dans la documentation fiscale bretonne. Il évoque ensuite « les droits réunis aux États, par Édit du mois de Novembre 1711 », formule technique renvoyant apparemment à des droits fiscaux plus anciens que la monarchie aurait, par cet édit, choisi d'intégrer à la fiscalité gérée par les états provinciaux ; cette interprétation reste à confirmer par une source spécialisée. Enfin, le « casernement » renvoie à une charge liée au logement et à l'entretien des troupes en garnison, destinée à épargner aux populations civiles la charge, autrement plus onéreuse et plus mal vécue, du logement des gens de guerre chez l'habitant.
Le texte imprimé prend soin de préciser que ces additions ont été calculées « diminution préalablement faite (sauf erreur) des Droits attribués aux Collecteurs pour droit de Recette », indiquant que les collecteurs paroissiaux, tel Yves Le Turon, avaient droit à une rémunération, modeste mais légale, prélevée sur les sommes qu'ils faisaient rentrer — seule compensation officielle à une charge par ailleurs largement contrainte.
L'examen matériel du document apporte des informations qui complètent utilement sa lecture textuelle. Le support est un papier chiffon vergé, fabriqué à la forme selon les procédés artisanaux en usage jusqu'au début du dix-neuvième siècle, aujourd'hui bruni de façon inégale et marqué de larges auréoles brunâtres, en particulier dans la partie inférieure gauche de la feuille. Ces marques sont compatibles avec une conservation prolongée dans un milieu humide, mais les conditions précises de cette conservation ne peuvent être établies à partir de la seule photographie. Les déchirures visibles en haut et à droite de la feuille, contrastant avec la coupe nette du bord inférieur, viennent étayer l'hypothèse d'un arrachage du talon d'un carnet à souches plutôt que d'une découpe intentionnelle aux ciseaux, sans pour autant la confirmer de façon définitive.
Deux régimes graphiques coexistent sur cette même feuille. Le texte du formulaire relève de la typographie d'imprimerie classique du dix-huitième siècle, avec ses capitales ornées, son usage encore courant de l's long, et son encre noire d'imprimerie remarquablement stable dans le temps. Les mentions manuscrites, en revanche, ont été tracées à l'aide d'une encre d'aspect compatible avec une encre ferro-gallique, dont l'oxydation progressive expliquerait la teinte brun-sépia qu'elle présente aujourd'hui, bien différente du noir d'origine ; cette identification reste visuelle et n'a pas fait l'objet d'une analyse matérielle. L'écriture elle-même appartient au registre de la cursive administrative d'Ancien Régime, avec des hampes ornées, notamment sur le nom de la paroisse et sur le paraphe final des signataires, et un enchaînement continu des lettres qui évoque la main d'un scripteur habitué à ce type de formulaire. L'identité de ce scripteur — le receveur Lannux, un commis de son bureau, ou une autre personne — ne peut toutefois être établie avec certitude à partir de la seule pièce ; on notera seulement qu'aucune signature autographe distincte du collecteur Le Turon n'y figure.